Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Vergi Dairesi

Güncel Haber, 724guncelhaber, 7/24 Güncel Haber, Haberler, Türkiye ve Dünya Haberleri , Son Dakika, Son Dakika Haber Kaynağı - Vergi Dairesi haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Vergi Dairesi haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Vergi tebligatında yeni zorunluluk, Tebligatlar sisteme ulaştığı tarihten beş gün sonra yapılmış sayılacak Haber

Vergi tebligatında yeni zorunluluk, Tebligatlar sisteme ulaştığı tarihten beş gün sonra yapılmış sayılacak

Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından yayımlanan Vergi Usul Kanunu Genel Tebliği, elektronik tebligat sistemine ilişkin yeni usul ve esasları belirledi. Düzenlemeyle sisteme dahil olma zorunluluğu bulunan mükellefler, başvuru süreleri, sistemden çıkış şartları ve kullanıcıların sorumlulukları yeniden düzenlendi. MEVCUT MÜKELLEFLERE SÜRE TANINDI Tebliğe göre kurumlar vergisi mükellefleri, ticari, zirai ve mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri ile kollektif ve adi komandit şirketlerin elektronik tebligat sistemine katılması zorunlu olacak. Tebliğin yayımlandığı tarihten önce sisteme dahil olmayan ve katılma zorunluluğu bulunan mükelleflerin, yayımı izleyen ayın sonuna kadar başvurularını tamamlaması gerekecek. Yeni mükellefiyet tesis ettirenler ise işe başlama tarihini takip eden 15 gün içinde sisteme dahil olacak. Öte yandan, Özel Tüketim Vergisi Kanunu'na ekli (II) sayılı listedeki kayıt ve tescile tabi araçları ilk kez edinenlerin, kayıt veya tescil işlemleri tamamlanmadan önce elektronik tebligat sistemine dahil olması gerekecek. 65 YAŞINI DOLDURANLARA SİSTEMDEN ÇIKIŞ HAKKI Yeni düzenlemenin dikkat çeken hükümlerinden biri, 65 yaşını dolduran kişilere getirilen sistemden çıkış imkânı oldu. Elektronik tebligat sistemine dahil olan bu kişiler, ilgili vergi dairesine veya Dijital Vergi Dairesi üzerinden başvurarak sistemden ayrılabilecek. Ayrıca, belirli şartları taşıyan engelliler ve 18 yaşını doldurmamış kişiler için sisteme katılma zorunluluğu bulunmayacak. Engellilik istisnasından yararlanılabilmesi için sağlık kurulu raporunun ilgili vergi dairesine sunulması gerekecek. Tebliğde elektronik tebligatın hukuki sonuçlarına ilişkin önemli bir hüküm de yer aldı. Buna göre elektronik imzalı tebliğ evrakı, elektronik tebligat sistemine ulaştığı tarihi izleyen beşinci günün sonunda muhataba tebliğ edilmiş sayılacak. SMS veya e-posta yoluyla bilgilendirme yapılması mümkün olacak. Ancak bu bildirimlerin herhangi bir nedenle gönderilememesi, tebligatın geçerliliğini veya yasal süreleri etkilemeyecek. Elektronik tebligat sistemine ilişkin işlem kayıtları ise zaman damgasıyla imzalanarak 30 yıl boyunca saklanacak. ŞİFRE GÜVENLİĞİ MÜKELLEFİN SORUMLULUĞUNDA Dijital Vergi Dairesi üzerinden veya ilgili vergi dairesine başvurularak sisteme dahil olunabilecek. Kullanıcı kodu ve şifrenin korunması, bilgilerin güncel tutulması ve şifrenin üçüncü kişilerle paylaşılmaması mükellefin sorumluluğunda olacak. Şifre veya kullanıcı bilgilerinin üçüncü kişilerin eline geçtiğinin öğrenilmesi halinde durumun derhal ilgili vergi dairesine bildirilmesi gerekecek. Tebliğle getirilen yükümlülüklere uyulmaması durumunda Vergi Usul Kanunu'nun ilgili ceza hükümleri uygulanacak. Bununla birlikte, 1 Temmuz 2026'dan önce elektronik tebligat sistemine dahil olanlar, yeniden başvuru yapmadan mevcut kullanıcı kodu ve şifreleriyle sistemi kullanmayı sürdürecek. Söz konusu tebliğin detaylarına ulaşmak için tıklayabilirsiniz

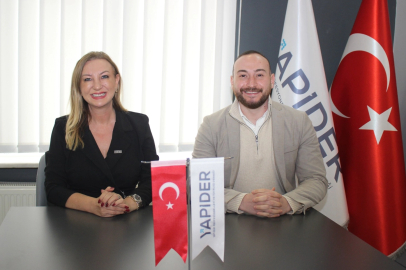
YAPİDER'den düşük satış bedeli uyarısı! Haber

YAPİDER'den düşük satış bedeli uyarısı!

Gayrimenkul sektörünün ‘uzmanlık merkezi’ olmak amacıyla kurulan Yatırım Profesyonelleri ve İşbirliği Derneği (YAPİDER), aylık üye bilgilendirme toplantısında gayrimenkul hukuku uzmanı Av. Kerem Berke Vural’ı ağırladı. BURSA (İGFA) - Av. Kerem Berke Vural, YAPİDER üyelerine, tapu işlemlerindeki düşük beyan edilen satış bedelleri başta olmak üzere gayrimenkul hukuku, kentsel dönüşüm mevzuatı, kira sözleşmeleri, sözleşmelerde tarafların hak ve sorumlulukları, tahliye davaları, kira artışları ve kira tespit uyuşmazlıkları konularında bilgiler paylaştı. Toplantının açılışındaki konuşmasında, inşaat ve gayrimenkulün 250 yan faaliyet alanına ve 6 milyon çalışana sahip dev bir sektör olduğunu söyleyen YAPİDER Başkanı Sevcan İlici, “Bu devasa sektörün en önemli paydaşlarından biri de profesyonel gayrimenkul danışmanları, yani yatırım profesyonelleridir. Bu anlamda çok sık değişen mevzuat ve uygulamalar hakkında, bilhassa hukuki konularda üyelerimizi bilgilendirmeyi çok önemsiyoruz. Son dönemde tapu işlemlerinde düşük gösterilen satış bedelleri konusu çok sık gündeme geliyor. Tapuda düşük satış bedeli beyanı risklidir” dedi. YAPİDER’in üye bilgilendirme toplantısına konuk konuşmacı olarak katılan Av. Kerem Berke Vural son günlerin gündemdeki konusu olan tapu işlemlerindeki düşük beyan edilen bedeller konusuna değinirken, “Düşük gösterilen satış bedeli, işlemin muvazaalı olduğu iddiasını güçlendirir ve satışın iptal edilmesi riskini artırır. Gerçek satış değerinin beyan edilmemesi, tarafların yasal güvenliğini ortadan kaldırır. Vergisel açıdan, düşük beyan halinde tapu harcı ve gelir vergisi için ayrı ayrı cezalar uygulanır” dedi. Tapu harcı cezasının vergi aslına ek olarak yüzde 25 oranında, gelir vergisi cezası ise yüzde 100 oranında vergi ziyaı cezası şeklinde uygulandığını ifade eden Av. Kerem Berke Vural, “Ayrıca gecikme faizi de bu tutarlara eklenerek önemli mali yükler oluşturur. Gayrimenkul yakın dönemde alınmışsa, düşük beyan ileride satıcıya fiktif kazanç üzerinden yüksek vergi ödetebilir. ‘Alırken düşük gösterir, satarken de düşük gösteririm’ düşüncesi hukuken geçerli ve güvenli bir yöntem değildir” şeklinde konuştu. Av. Kerem Berke Vural açıklamasını, “Banka kredisi veya ekspertiz raporları sayesinde gerçek satış değeri tespit edilip cezai işlem uygulanabilir. Vergi dairesi tarafından yapılan tarhiyatlara karşı uzlaşma başvurularak indirim talep edilebilir. Cezanın hatalı olduğu düşünülüyorsa 30 gün içinde vergi mahkemesinde dava açılması gerekmektedir. Vergi cezalarını ortadan kaldırmak ya da yanlış beyanın hukuki sonuçlarınakatlanmamak için taraflar gösterdikleri bedelin düzeltilmesini talep edebilir. Taraflar, 371. madde kapsamında ‘pişmanlık’ hükümlerinden yararlanarak eksik beyanı düzeltip cezaları hafifletebilir. Sonuç olarak, tapuda satış bedelinin gerçeğe uygun şekilde beyan edilmesi hem hukuki güvenlik hem de mali sorumluluk açısından hayati önem taşır” diyerek tamamladı. YAPİDER’in üye bilgilendirme toplantısı soru-cevap bölümüyle sona erdi.

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.